登录
开云app电脑版:东吴证券:下调富临精工方针价至315元给予买入评级
来源:开云app电脑版 发布时间:2026-09-21 10:57:44
kaiyun体育登入:
东吴证券股份有限公司曾朵红,阮巧燕,岳斯瑶近期对富临精工进行研究并发布了研究报告《2024年报及2025一季报点评:成绩契合商场预期,铁锂+机器人双轮驱动》,下调富临精工方针价至31.5元,给予买入评级。
富临精工(300432)出资关键公司成绩契合商场预期。公司24年营收84.7亿元,同比+47%,归母净赢利4亿元,同比+173.1%,毛利率12.4%,同比+6.9pct;其间24Q4营收25.9亿元,同环比+63.5%/+13.1%,归母净赢利0.9亿元,同环比-161.2%/-51.9%,毛利率11.2%,同环比+20.3/-2.6pct。公司25年Q1营收27亿元,同环比+80.3%/+4.2%,归母净赢利1.2亿元,同环比+211.9%/+43.7%,毛利率10.1%,同环比-2.9/-1.1pct,扣非赢利0.8亿元,同环比+171%/+17%。25年铁锂出货有望翻倍添加、降本落地单吨净利弹性明显。公司24年铁锂出货12.6万吨,同增近179%,其间24Q4出货4.4万吨,环增26%,咱们估计25Q1公司新产能开释,出货近5万吨,同比高增170%。本年中产能30万吨、年末产能50万吨,咱们估计25年出货25万吨+,同比翻倍添加。盈余端,公司24年铁锂单价4.3万元/吨(含税),单吨毛利0.15万元/吨,提高亏本0.3亿元,对应铁锂单吨净利微亏,咱们估计25Q1铁锂单吨净利0.07万元/吨,环比转盈,奉献0.3亿元归母净利。公司主供高压密产品,加工费较商场高2000元/吨+,公司下半年起自供磷酸二氢锂及硫酸亚铁,可完成本钱下降,估计25年单吨净利有望康复至0.2万元/吨。汽零事务保持20%添加、奉献安稳赢利增量。公司24年汽零事务收入36亿元,同增23%,其间新能源零部件收入11亿元,同增99%,热办理产品6.5亿元,同增72%,奉献首要增量。24年汽零事务毛利率23.7%,同比-3pct,奉献毛利8.6亿元,咱们估计奉献赢利4.2亿元。咱们估计25Q1汽零事务奉献扣非净利0.8亿元,同比根本相等,25年需求安稳添加,估计奉献5亿元+赢利,同增20%左右。机器人布局旋转关节总成、事务首先卡位头部客户。公司具有具有零部件机械加工及机电一体化才能,已堆集2年+机器人零部件研制经历,平移现有编码器、电机热办理、电磁阀等技能,将拓宽谐波减速器和行星减速器两个渠道的电关节产品,整合减速器、智能操控及电机技能,编码器、电机电控等部件悉数克己,公司与智元建立合资公司深度绑定,方案供应电关节模组,此外公司多家车企中心客户均有机器人方案,后续有望导入车企自研机器人供应链。费用操控杰出、本钱开支大幅度的添加。公司24年期间费用6.2亿元,同比+15.3%,费用率7.3%,同比-2pct,25Q1期间费用1.7亿元,同环比+18.9%/-4.7%,费用率6.2%,同环比-3.2/-0.6pct;24年经营性净现金流5.8亿元,同比+88.6%,经营性现金流-1.5亿元,同环比-233.3%/-179.3%;24年本钱开支8.1亿元,同比-32.3%,25年Q1本钱开支3亿元,同环比+93.7%/+96.9%;25年Q1末存货9.9亿元,较年头+14.5%。出资主张:考虑江西提高股权份额变化,咱们下修25-26年归母净利预期至9.6/15.4亿元(原预期10.2/17.1亿元),新增27年归母净利预期20.4亿元,同增142%/60%/32%,对应PE为23/14/11倍。咱们给予26年25xPE,方针价31.5元,保持“买入”评级。危险提示:电动车销量没有抵达预期,职业竞赛加重,产能建造速度不及预期。
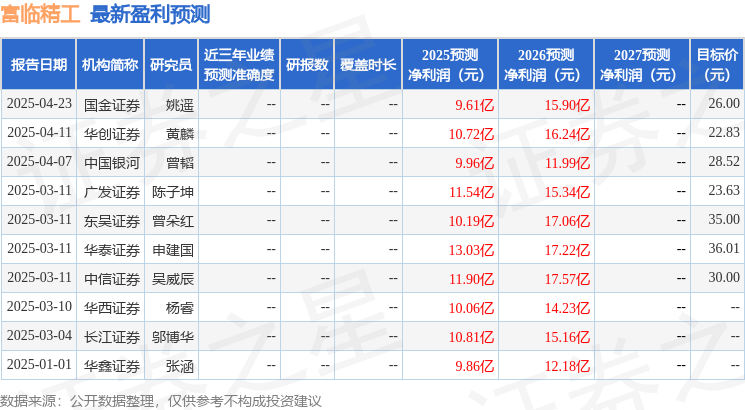
该股最近90天内共有8家组织给出评级,买入评级7家,增持评级1家;曩昔90天内组织方针均价为27.12。
以上内容为证券之星据揭露信息收拾,由AI算法生成(网信算备240019号),不构成出资主张。
证券之星估值剖析提示富临精工职业界竞赛力的护城河杰出,盈余才能比较差,营收成长性杰出,归纳根本面各维度看,估值偏高。更多
以上内容与证券之星态度无关。证券之星发布此内容的意图是传达更多具体的信息,证券之星对其观念、判别保持中立,不确保该内容(包含但不限于文字、数据及图表)悉数或许部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关联的内容不对各位读者构成任何出资主张,据此操作,危险自担。股市有危险,出资需谨慎。如对该内容存在贰言,或发现违法及不良信息,请发送邮件至,咱们将组织核实处理。如该文标记为算法生成,算法公示请见 网信算备240019号。